Etiket: teknoloji transferi

Yükseköğretim Kurumlarında Gerçekleştirilen Buluşlarda Teknoloji Transfer Ofislerinin Hak Sahipliği


Patentler ve faydalı modeller; diğer sınai mülkiyet haklarından farklı olarak, genelde, bilgi birikiminin ve yaratıcı düşüncenin, uygun teknik altyapıya sahip çalışma ortamlarında, nitelikli bir teknik çalışmayla bir araya getirilmesi sonucu ortaya çıkan fikrî ürünlerdir. Yükseköğretim kurumları ise söz konusu unsurların bir araya getirildiği önemli yapılardan biridir. Yükseköğretim kurumları, belirtilen niteliği gereği pek çok buluşun doğduğu yer olarak karşımıza çıkmaktadır.

Geçtiğimiz yirmi yıllık süreçte; yükseköğretim kurumlarının, Ar-Ge faaliyetleriyle ilgili olarak kamu ve özel sektör iş birliklerini yönetmek, üretilen bilginin ve gerçekleştirilen buluşların fikrî mülkiyet haklarıyla korunmasını sağlamak, bunları uygulamaya aktarmak ve ticarileştirmek üzere sermaye şirketi statüsünde teknoloji transfer ofisleri (TTO) kurulmuş ve yaygınlaşmıştır. TTO’ların yasal bir dayanağa kavuşması, kuruluş ve işleyişlerinin mevzuatla düzenlenmesi ise yaklaşık on yıl önce gerçekleşmiştir. Yükseköğretim kurumlarında gerçekleştirilen buluşlarda[1] hak sahipliği ve gelir paylaşımı sürecinde TTO’ların işlevi ise yazımızın da konusunu oluşturan, 09.08.2026 tarihli ve 33335 sayılı Resmî Gazete’de yayımlanarak yürürlüğe giren, 30.07.2026 tarihli ve 7592 sayılı Yükseköğretim Kanunu ve Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun[2] (7592 sayılı Kanun) Çerçeve Madde 9 hükmüyle, 04.11.1981 tarihli ve 2547 sayılı Yükseköğretim Kanunu (2547 sayılı Kanun) Ek Madde 32 hükmüne eklenen 3., 4. ve 5. fıkralarla düzenlenmiştir.

7592 sayılı Kanun ile yapılan düzenleme temelde; yükseköğretim kurumlarında gerçekleştirilen buluşlarda yükseköğretim kurumunun hak sahipliği talebinde bulunması aşamasından sonra, bu hakkın TTO’lara devrini ve devredilen haktan elde edilen gelirin yükseköğretim kurumu, buluş sahibi ve TTO arasında paylaştırılmasını düzenlemektedir.

2547 sayılı Kanun Ek Madde 32/3 hükmü ile yükseköğretim kurumu yönetim kurullarının, TTO sermayesinden karşılanmak üzere buluş üzerindeki hak sahipliğinin TTO’ya devrine karar verebileceği öngörülmektedir. Burada bir sözleşmeden ziyade yükseköğretim kurumunun aldığı tek taraflı karar söz konusudur. Ancak 22.12.2016 tarihli ve 6769 sayılı Sınai Mülkiyet Kanunu (SMK) m.148/4 hükmüne göre; devir sözleşmelerinin geçerliliği, ancak noter tarafından onaylanmış şekilde yapılmış olmalarına bağlıdır. Bu bağlamda yükseköğretim kurumunun alacağı kararın sadece devir yapılmasına ilişkin olacağı, devrin ise yine SMK m.148 hükmünde öngörülen şekilde gerçekleştirileceği değerlendirilmektedir. Belirtmek gerekir ki devir için bir bedel ödenmesi düzenlenmemekte olup, sadece devir masraflarının TTO sermayesinden karşılanacağı öngörülmektedir. Bu bağlamda devirle bir gelir elde edilmediği için devir, tek başına buluşun ticarileştirilmesi niteliği taşımamaktadır.

2547 sayılı Kanun Ek Madde 32/3 hükmüne göre; devirle sadece mülkiyet değil, yükseköğretim kurumunun SMK m.121 hükmünde düzenlenen hak ve yükümlülükleri de TTO’ya geçmektedir. Kanaatimizce anılan hüküm, SMK ile kurulan sistemin belli ölçüde dışında çıkmakta, yükseköğretim kurumları için düzenlenen istisnai nitelikteki hak, yetki ve yükümlülüklerin, SMK ile getirilen sisteme dâhil olmayan bir yapıya aktarılması sonucunu doğurmaktadır. Ne var ki yapılan düzenleme kanun düzeyinde olduğu ve bir normlar ihtilafından ziyade alternatif bir uygulama öngörüldüğü için kanaatimizce SMK’ye aykırılıktan değil, SMK ile kurulan sistemden uygulama yönüyle farklılaşmaktan söz edilebilir.

2547 sayılı Kanun Ek Madde 32/3 hükmüne göre; TTO, kendi adına tescil edilen haklardan elde edilen gelirin üçte birini söz konusu hakları devreden yükseköğretim kurumu döner sermayesine, üçte birinden az olmayacak tutarı ise buluşu yapana ödemekle yükümlü olup kalan tutar ofise ait olacaktır. SMK m.121/8 hükmüne göre; yükseköğretim kurumunda gerçekleştirilen buluştan elde edilen gelirin yükseköğretim kurumu ve buluşu yapan arasındaki paylaşımı, buluşu yapana gelirin en az üçte biri verilecek şekilde belirlenir. Bu bağlamda 2547 sayılı Kanun Ek Madde 32/3 hükmü ile yapılan düzenleme buluş sahibinin haklarını ihlal eder mahiyette değildir.

SMK m.121/8 hükmüne göre; buluştan elde edilen gelirin yükseköğretim kurumu hissesi ilgili yükseköğretim kurumu bütçesine öz gelir olarak kaydedilir ve başta bilimsel araştırmalar olmak üzere yükseköğretim kurumunun ihtiyaçlarının karşılanması için kullanılır. 2547 sayılı Kanun Ek Madde 32/3 hükmüne göre ise haktan elde edilen gelirin üçte biri yükseköğretim kurumu döner sermayesine aktarılır.. Döner sermayeye aktarılan bu tutarlardan Hazine payı hariç herhangi bir kesinti yapılmaz ve bu tutarlar 2547 sayılı Kanun m.58/b hükmünde belirtilen giderler için kullanılır. SMK m.121/8 hükmü ile 2547 sayılı Kanun Ek Madde 32/3 hükmü; yükseköğretim kurumunun gelirden alacağı pay, bu payın aktarılacağı yer ile gelirin kullanılacağı yer bakımından çatışma hâlindedir. Kanaatimizce; 2547 sayılı Kanun Ek Madde 32/3 hükmünün yeni tarihli ve özel bir düzenleme olması nedeniyle SMK m.121/8 hükmüne göre öncelikle uygulanması gerekmekte olup, yükseköğretim kurumlarından gerçekleştirilen buluşlarda hak sahipliğinin TTO’ya devredilmesi hâlinde yükseköğretim kurumunun gelirden alacağı pay ve bu payın kullanımı konusunda 2547 sayılı Kanun Ek Madde 32/3 hükmü uygulama alanı bulacaktır.

2547 sayılı Kanun Ek Madde 32/3 hükmünün son cümlesi bir geçiş hükmü mahiyetinde olup, hükmün, yürürlüğe girdiği tarihten önce hak sahipliği yükseköğretim kurumları bünyesinde gerçekleştirilen buluş ve başvurular hakkında da uygulanacağı düzenlenmiştir.

2547 sayılı Kanun Ek Madde 32/4 hükmüne göre; birden fazla yükseköğretim kurumunun ortak bir TTO kurması durumunda, yerleşkesinde veya ortağı olduğu teknoloji geliştirme bölgesinde ofis kurulan yükseköğretim kurumu, başvuruda muhatap kurum olarak belirtilecektir. TTO faaliyetlerine katkı sağlayacağı değerlendirilen diğer tüzel kişilerin ofise sermaye koymak koşulu ile ortak olabilecektir. Anılan hüküm, işlem kolaylığı olması ve resmî işlemelerde karışıklığın önüne geçilmesi amacıyla getirilmiş olup, SMK’nin birden çok hak sahibinin bulunması durumunda öngördüğü usulle benzer niteliktedir.

2547 sayılı Kanun Ek Madde 32/5 hükmüne göre; TTO; öz sermayesini veya gelirlerini kullanarak üretilen bilgi ve yapılan buluşların ticarileşmesi için yatırım yapabilir veya kamu ve özel sektör şirketleri ile ortaklıklar kurabilir. Anılan hüküm, TTO’nun hak sahibi olacağı buluşun ticarileştirilmesi aşamasında kullanılacak sermaye ve olası iş birliklerine hukuki dayanak oluşturmaktadır.

Osman Umut Karaca

osmanumutkaraca@hotmail.com

Kasım 2026


[1] Yükseköğretim kurumlarında gerçekleştirilen buluşlara ilişkin ayrıntılı bilgi için bkz., Melis Abacıoğlu Viskuşenko / Osman Umut Karaca; Yükseköğretim Kurumlarında Gerçekleştirilen Buluşların ve Tasarımların Sınai Mülkiyet Kanunu Kapsamında Hukuki Rejimi, Ankara Barosu Fikri Mülkiyet ve Rekabet Hukuku Dergisi, Yıl:22, Cilt:23, Sayı:2021/1, s.1-29.

[2] Kanun metni için bkz., https://www.resmigazete.gov.tr/eskiler/2026/08/20260809-2.htm, (02.11.2026).


Üniversitelerin Sınai Mülkiyetten Doğrudan Gelir Elde Etmesi Sorunu ve Sınai Mülkiyet Kanunu 121. Maddesi 8. Fıkrası 2.Cümlesi ile Gelen Çözüm

Sınai Mülkiyet Kanunu’nun (“SMK”) yürürlüğe girmesi ile birlikte hâlihazırda uzun süredir gündemimizi meşgul eden “SMK ile gelen yenilikler” konusunun, olması gerektiği gibi tüm camia tarafından bir süre daha yazılacağı, çizileceği ve tartışılacağı açıktır. Birçok yeniliğin uygulanabilirliğini veya yeni uygulamaların yeni sorunları doğurup doğurmayacağını zamanla hep birlikte tecrübe edeceğiz.  Ancak herhâlükârda SMK’nın, eski KHK’lar ile artık yoluna devam etmesi çok zorlaşan sınai mülkiyet tescil ve koruma sistemine taze kan getireceği ve tıkanmış noktaların önünü açacağı ümidini taşımaktayım.

Bilindiği üzere, SMK’nın 121 madde numaralı ve “Yükseköğretim kurumlarında gerçekleşen buluşlar” başlıklı maddesi, özellikle devlet üniversitelerinde yapılan buluşlar üzerindeki hak sahipliği konusunu köklü olarak değiştirdi.  Bu değişiklik, SMK’ya ilişkin yapılan birçok bilgilendirme toplantılarında ve seminerlerde tartışıldı. Maddenin gerekçesinde de açıkça anlaşıldığı üzere,  son yıllarda üniversitelere teknoloji transferi ve sınai mülkiyetin ticarileştirilmesi suretiyle ekonomiye katma değer yaratma konusunda yüklenen rol dikkate alındığında, 121. madde ile getirilen bu değişiklikler global örnekler ile paralellik göstermektedir.

Bu yazıyı, 121. maddenin çokça konuşulan üniversitelerdeki buluşlar üzerindeki hak sahipliği konusunda yapılan bu önemli değişikliğine değil,  aynı maddenin 8. fıkrasının 2. cümlesine değinmek üzere kaleme almak istedim. Zira bu cümlenin, buluşların ticarileştirilmesi konusunda üniversiteleri ve özellikle üniversiteler bünyesinde görev yapan Teknoloji Transfer Ofislerini (“TTO”)[1] çok rahatlatacağını ve üniversitelerin buluşları ticarileştirmesi suretiyle gelir elde etmesi yönündeki engelleri ortadan kaldıracağını düşündüğüm için, bu yazı ile altını çizmek ve değerli IPR Gezgini okuyucularımızla paylaşmak istedim.

SMK’nın değinmek istediğim cümlesinin yer aldığı madde fıkrası metni şu şekildedir:

 “Yükseköğretim kurumlarında gerçekleştirilen buluşlar

MADDE 121-

…………………………..

(8) Buluştan elde edilen gelirin yükseköğretim kurumu ve buluşu yapan arasındaki paylaşımı, buluşu yapana gelirin en az üçte biri verilecek şekilde belirlenir. Buluştan elde edilen gelirin yükseköğretim kurumu hissesi ilgili yükseköğretim kurumu bütçesine özgelir olarak kaydedilir ve başta bilimsel araştırmalar olmak üzere yükseköğretim kurumunun ihtiyaçlarının karşılanması için kullanılır.

………………………….”

TTO ekosistemi dışındaki okuyucularımız için bu cümlenin önemine daha iyi vurgulayabilmek adına, öncelikle kısaca SMK 121/8. maddesinden hareketle üniversitelerin, özellikle teknoloji geliştirme bölgesi olmayan veya bu bölgeler içinde faaliyet göstermeyen üniversitelerin “buluştan gelir elde etmesi” konusunda uygulamada yaşadığı sorunu özetlemek isterim.

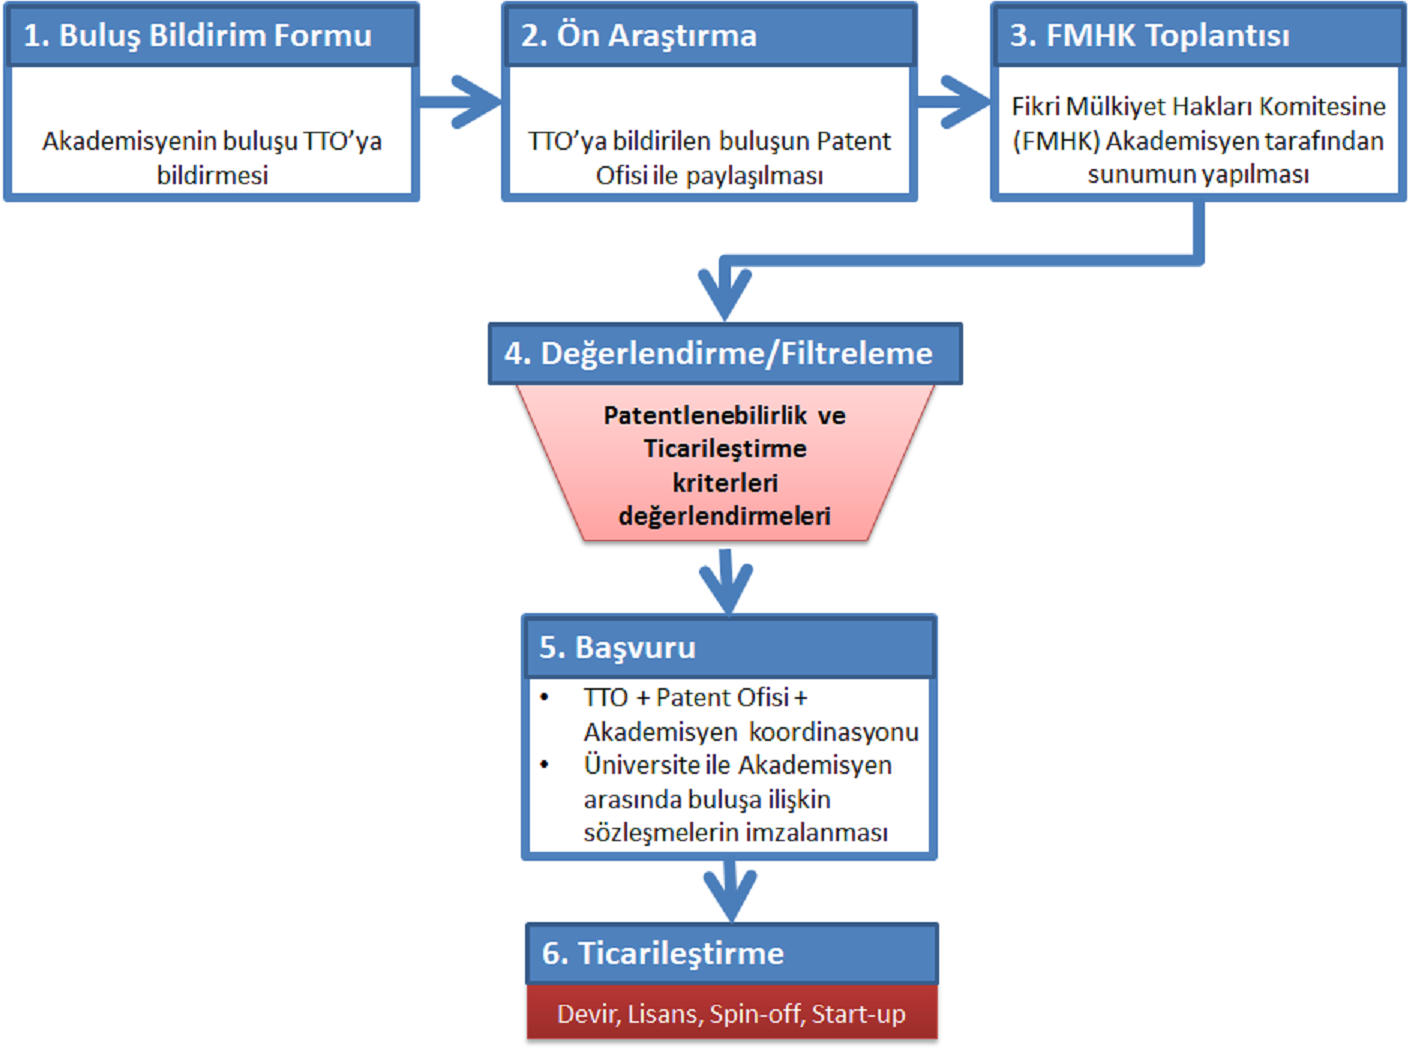
Ülkemizdeki bir üniversitenin “buluştan gelir elde etmesi” süreci, yani üniversitede gerçekleşen bir buluşun üniversitenin TTO ofisine bildirilmesinden ticarileştirmesine kadar geçen süreç, uzun ve karmaşık bir süreç olmakla beraber, ülkemizdeki çoğu TTO tarafından aşağı yukarı benzer şekilde şu akışta gerçekleşmektedir:

ipr

Yukarıdaki özet akışın her aşaması; TTO’yu oluşturan modüllerin birbiri ile yakın etkileşim halinde çalışmasını gerektirmektedir. Her aşamada kullanılan formlar, raporlamalar, yöntemler ülkemizde halen deneme-yanılma yöntemi ile en iyi sonuca ulaşılmaya çalışılması aşamasındadır. Keza teknoloji transferi alanındaki aktörler arası işbirlikleri, üniversite birimleri arasındaki uyum, teknoloji transferi konusundaki mevzuat ile diğer mevzuatlar arası uyum/uyumsuzluklar, ülkemizin kendine has girişim kültürü, üniversiteler arası yarış ve endeks kaygıları gibi etkenlerin de, sınai mülkiyet haklarının ticarileştirilmesi faaliyetlerine olumlu olumsuz etkileri de olmaktadır. TTO’ların ülkemizdeki kısa tarihi göz önüne alındığında daha epeyce kat edilecek yol olduğu açıktır.  Yukarıdaki akışın uygulamadaki ayrıntıları, her aşamaya ilişkin en iyi uluslararası örnekler, uygulamada karşılaşılan sorunlar hakkında ilerleyen günlerde başka yazılar yazmayı ve okuyucularımız ile paylaşmayı umut ediyorum.

Üniversitelerin teknoloji transferi konusunda kat etmeye çalıştığı bu uzun yolun nihai amacı; bir buluşun ister devir, ister lisans, ister şirketleşme (spin-off veya start-up) suretiyle ticarileştirilmesini sağlamak, daha basit bir anlatımla buluştan katma değer yaratmak ve gelir elde etmektir. Bir buluşun ticarileşme aşamasına ulaşması, buluşun farklı aktörler tarafından kılı kırk yararak yapılan değerlendirme filtrelerinden başarı ile geçmesi anlamına geldiğinden, çok kıymetlidir. Bu uzun ve zorlu süreç sonunda, buluştan gelir elde etmekten daha çok bir “başarı hikâyesi” yaratmak, her TTO’nun hayalidir. Ülkemizde TTO’ların ilk kurulduğu tarihten bu yana, yani 4-5 yıllık süreçte başarı hikâyesi sayısı maalesef iki elin parmağını geçmeyecek sayıdadır. İşin doğasından kaynaklanan bu kıtlığın, sadece ülkemiz için değil dünyanın her ülkesi için geçerli olduğunu söyleyebiliriz. Bu işte en iyi olan ülkelerin üniversitelerinin avantajının, sadece çok daha önce teknoloji transferi ve ticarileştirmesi işine girmeleri olduğunu düşünüyorum.

Üniversite kaynaklı buluşların ticarileştirme sürecinin her aşamasında yaşanan zorluklar dikkate alınarak, ilgili mevzuat değişikliklerinin de yasa koyucular tarafından zamanla gerçekleştiğini görmekteyiz. Bu iyileştirmelerden biri olan SMK 121/8. maddesinin, üniversitelerin son aşamada yaşadığı zorluğu gidermesi açısından önemlidir. Çünkü ticarileştirmenin son aşamasında, diğer bir deyişle ticarileştirilmiş sınai mülkiyet hakkından elde edilen gelirin üniversite bütçesine alınmasında, hem devlet üniversitelerinin hem de vakıf üniversitelerinin tabi olduğu mevzuat açısından yasal engeller mevcuttu(r). Zira sınai mülkiyet haklarının doğası itibariyle gayri maddi mülkiyet hakkı olması nedeniyle, devlet üniversiteleri bu hakların devredilmesi veya kiralanması noktasında Devlet İhale Kanununa tabi olmaları gerektiği gerçeği ile karşı karşıya kaldılar. Uzun bürokratik işlemlerden oluşan ve esasen devlet kurumlarının sahip olduğu maddi varlığa sahip mülkiyet hakları için öngörülen ihale sürecinin; gayri maddi mülkiyet hakkı olan sınai mülkiyet hakları için işletilmesindeki güçlüğe ek olarak, her bir buluşun kendine has ticarileştirme süreçlerinin ihale süreci ile uyumlulaştırılmasındaki güçlük göz önüne alındığında, gelir elde etmek noktasında devlet üniversitelerinin eli kolu bağlanmaktadır. Vakıf üniversiteleri açısından da durum farklı değildir. Vakıf Yüksek Öğretim Kurumları Yönetmeliği’nin 28. maddesinde vakıf üniversitelerinin öğretim faaliyeti dışında bir faaliyet ile gelir elde edemeyeceği açıkça düzenlenmiştir.  Kısacası Devlet İhale Kanunu ve YÖK mevzuatı, buluşların ticarileştirilmesi suretiyle üniversitelerin gelir elde etmesinin önünde hukuki ve mali açılardan engeller içermektedir.

Uygulamada bu sorunun aşılması için çoğu üniversitenin, 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu 3.maddesi ve Teknoloji Geliştirme Bölgeleri Uygulama Yönetmeliğinin 14. maddesinden hareketle, “Yönetici Şirket” ortağı olduğu ve bu suretle gelir elde ettiği görülmüştür. Ancak teknoloji Geliştirme Bölgesi olmayan ve bürokratik işlemler nedeniyle Teknoloji Geliştirme Bölgesi kurmak istemeyen üniversiteler açısından gelir elde etme önündeki engeller halen geçerliliğini koruyor. Teknoloji Geliştirme Bölgesi olmamasına rağmen, üniversitenin doğrudan ortak olduğu bir şirket kurabilmesi ve bu şirket üzerinden buluşların ticarileştirme faaliyetlerini yapması diğer bir seçenek olabilmektedir. Ancak bu halde de hukuki riskler yine devam etmektedir çünkü özellikle vakıf üniversiteleri açısından “buluştan gelir elde etme amacıyla üniversitenin bir ticari şirket kurduğu” gerçeği YÖK mevzuatına ve/veya ilgili mali mevzuata aykırılığı tam olarak ortadan kaldırmamaktadır. Kaldı ki böylesi bir hukuki risk alınsa bile, üniversitenin ortağı olduğu şirket üzerinden yapılan ticarileştirme (devir veya lisans) faaliyetlerinin, TÜBİTAK’a sunulan yıllık raporlamalarda ticarileştirme faaliyeti olarak sayılmama riski olabileceğinden, bu riskli durum ilgili üniversitenin girişimcilik endeksi verileri açısından kaygı yaratmaktadır. Sonuç olarak, SMK’nın yürürlüğe girmesine değin, üniversitelerin buluşun ticarileştirilmesi suretiyle gelir elde etmesine ilişkin hukuken “sıfır risk” olan bir alternatif yaratmak güçlüğü yaşanıyordu.

Teknoloji Geliştirme Bölgesi olmayan ve/veya bu bölge içinde yer almayan devlet üniversitelerinin ve vakıf üniversitelerinin yaşadığı bu soruna 121/8 maddesinin 2. cümlesinin hukuki açıdan bir çözüm getireceği açıktır. Her ne kadar konuya ilişkin diğer kanunlarda çelişen maddeler halen geçerliliğini korusa da, yasaların çatışması denilen bu halde sonraki (özel) kanunla getirilen düzenleme öncekinin yerini alır ilkesi (“Lex Pasterior deraget priori”) gereğince, SMK 121/8. maddesinin, Teknoloji Geliştirme Bölgeleri dışındaki TTO’ları ve bağlı oldukları üniversiteleri buluştan doğrudan gelir elde etme konusunda hukuken rahatlatan bir düzenleme olduğu kanaatindeyim.

Av. Gülcan Tutkun Berk

Ocak 2017

gulcan@gulcantutkun.av.tr


[1] TTO’lar, “üniversitelerde üretilen bilgi ve teknolojinin, uygulamaya dönüştürülerek ticarileştirilmesine ve bu süreç sonucunda ekonomik/sosyal/kültürel değer kazanmasına, üniversite ve özel sektör kuruluşları arasında işbirliği oluşturulmasına, sanayinin ihtiyaç duyduğu bilgi ve teknolojinin üniversitede üretilmesine, bu işbirlikleri sonucunda üniversite ve sanayi arasında bilgi ve teknoloji aktarımına ve somut çıktıların geliştirilmesine katkı sağlamak amacıyla tasarlanmış” ve TÜBİTAK tarafından desteklenen birimlerdir. Ülkemizde desteklenen TTO ofisleri listesi ve destekleme programının ayrıntılarına https://www.tubitak.gov.tr/tr/destekler/sanayi/ulusal-destek-programlari/icerik-1513-teknoloji-transfer-ofisleri-destekleme-programi bağlantısından ulaşabilirsiniz.